《研究简报》第345期 “无声胜有声?”——关闭北向资金实时数据对A股影响的政策评估
沈吉 杨安妮 杜灵珊 祝浩博
本期观点概览
l 2024 年 5 月 13 日起,上交所和深交所将不再披露北向资金盘中实时数据,而是将其信息披露频率调至与境内机构一致,也即均采取季度频率披露(以下简称“513政策”)。关闭北向资金实时披露后,陆港通标的股票的特质风险(即特质波动率)显著下降,说明该政策有助于抑制个股层面的非基本面波动,提升市场运行的稳定性。
l 机制分析表明,“513政策”通过削弱北向资金在市场中的“指挥棒效应”,降低了投资者的羊群行为和噪声交易,从而降低了股价的过度波动。
l 异质性分析发现,“513政策”对小市值、信息透明度较低以及深市上市公司的影响更显著。这一结果表明,在信息环境相对较弱、投资者更易依赖外部交易信号的股票中,降低实时高频披露对稳定市场预期的作用更为显著。
一、研究背景
近年来,随着我国资本市场双向开放的持续推进和沪深港通机制的不断深化,北向资金成为境外投资者进入A股市场的主要渠道。与公募基金等境内机构投资者按季披露持仓不同,北向资金曾长期被要求实时公开其日内成交量、资金流向等实时数据。这一独特的强制性高频披露,使其交易行为成为市场中的公开实时“指挥棒”,易导致短期资金流向被市场参与者过度解读与跟踪,进而诱发显著的羊群行为与噪声交易,对资本市场的稳定性与定价效率造成潜在干扰。
党的二十大报告明确提出,必须坚定不移贯彻总体国家安全观,将维护金融稳定置于国家治理体系的重要位置。在这一总体部署下,优化信息披露制度成为夯实市场运行基础、防范化解金融风险的重要抓手。上海证券交易所、深圳证券交易所及香港交易所自 2024 年 5 月 13 日起,将北向资金的交易信息披露频率调至与境内机构一致,也即均采取季度频率披露机制。此项改革旨在从源头上降低市场对短期资金流的过度关注,引导投资者聚焦于基本面价值。
二、研究目标与研究设计
本文以2024年5月13日北向资金实时信息披露取消(以下简称“513政策”)作为一项准自然实验,试图回答:北向资金披露频率的降低,能否有效抑制由盲目跟风驱动的非理性交易,从而降低股价的特质风险?
为了回答上述问题,本文以2024年1月至10月沪深两市A股上市公司的交易数据为研究样本,系统考察该信息披露政策改革对市场股价特质风险的影响。本文实证中控制了一系列公司层面变量与固定效应,并采用了双重差分法(DID)和异质性分析等多种方法提升结论的稳健性和丰富性。其中,股票日内交易订单数据来自Choice,其余数据均来自CSMAR。
三、研究发现
(一)北向资金确有引领市场资金的“指挥棒”效应,但中小散户因“有限关注”难以及时追踪而总有迟滞,从而扮演北向资金交易“对手方”角色。
本文从交易行为相关性的角度检验北向资金市场引导作用。具体而言,本文以各类交易群体对A股整体的净买入金额衡量其资金流向,并绘制了不同交易群体净买入金额的时间序列图,如图1所示。从图1-1可以看出,在“513政策”实施前,北向资金的交易方向与国内投资群体的交易行为,具有很强的相关性,不论是正相关还是负相关。从图1-1还可以观察到,国内机构和大户的交易行为更相似,国内中小户的交易行为更一致,因此我们将机构和大户归为一类,将中户和小户归为一类,绘制了图1-2,发现:国内机构投资者及大户交易行为较为一致,与北向资金当天的交易方向呈正相关;而中小投资者则与北向资金当天的交易方向呈负相关,更多扮演交易对手方的角色。这一现象表明,在实时披露制度下,北向资金的交易行为在一定程度上发挥了市场“指挥棒”的作用。
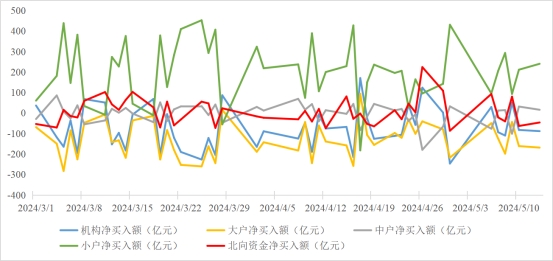
图1-1:各交易群体对A股整体净买入金额的时间序列图(归类前)
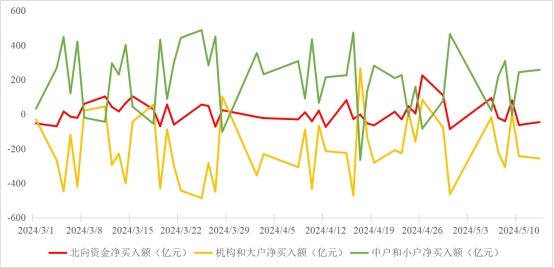
图1-2:各交易群体对A股整体净买入金额的时间序列图(归类后)
表1报告了政策前后北向资金与各类国内交易群体在当日及第二日净流入金额之间的相关系数。政策实施后,北向资金与国内机构投资者之间的当日相关性明显下降,显示北向资金交易行为对国内投资者当日决策的同步引导作用显著减弱。表1-2的结果进一步显示,散户投资者普遍存在基于北向资金交易信息进行事后跟随的行为,但是该跟随具有明显的时间滞后特征。政策实施后,上述滞后相关性显著下降,说明在北向资金盘中交易信息不再实时披露的情况下,散户投资者难以继续基于该信号进行事后模仿交易,其跟随行为明显减弱。
综合图1与表1的结果可以看出,“513政策”实施后,北向资金与国内各类交易群体之间的交易相关性普遍下降。这一变化表明,北向资金不再实时披露,有效削弱了其在市场中作为高频交易信号和“指挥棒”的作用,降低了国内投资者对北向资金短期交易动向的依赖程度。